Zopa, il web che fa a meno delle banche

Il nuovo mondo del lavoro, la precarietà dei contratti a termine, ma anche le start-up della seconda ondata di new economy. Discussioni che spaziano dalle telecomunicazioni all'economia, all'editoria, alla televisione, alla finanza, a tutto quello che riguarda questo pazzo mondo dopo l'avvento di Internet.

Moderatori: Supervisor, Moderatori Internet e Telefonia

Zeus News

Zopa, il web che fa a meno delle banche

Messaggio da Zeus News »

Commenti all'articolo Zopa, il web che fa a meno delle banche
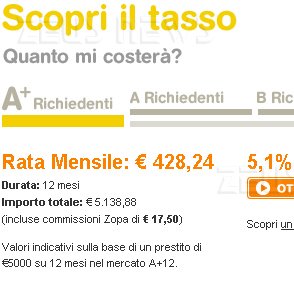
L'avevamo definito il peer to peer dei prestiti: è la piattaforma web che permette di prestare denaro o farselo prestare senza bisogno di passare da una banca, ma contando sugli utenti della rete.
Immagine

{Maria Cristina}

e le norme sull'intermediazione finanziaria?

Messaggio da {Maria Cristina} »

solo una curiosità: come è possibile "raccogliere" denaro in barba alla banca d'Italia?
Grazie se qualcuno mi sa rispondere!
Buona giornata
Maria Cristina
Avatar utente
Zeus
Amministratore
Amministratore
Messaggi: 13305
Iscritto il: 21 ott 2000 02:01

Messaggio da Zeus »

Sicuro. Zopa ha ottenuto i permessi necessari dalla Banca d'Italia per operare come finanziaria. Come spiega Pier Luigi nell'articolo: "nel 2007 ha ricevuto il via dell'Ufficio Italiano Cambi per le norme antiriciclaggio e della Banca d'Italia."
Avatar utente
chemicalbit
Dio maturo
Dio maturo
Messaggi: 18597
Iscritto il: 01 apr 2005 18:59

Messaggio da chemicalbit »

Per capire meglio: Ma che differenza c'è da una banca?
{Francesco}

ho chiesto un rapido commento ad un "esperto"

Messaggio da {Francesco} »

come da titolo, ho indirizzato al sito di zopa una
persona che e` nel ramo bancario e mi ha risposto cosi`:

---> email
Avatar utente
Zeus
Amministratore
Amministratore
Messaggi: 13305
Iscritto il: 21 ott 2000 02:01

Messaggio da Zeus »

ehm, ti ha risposto COME?
Avatar utente
SverX
Supervisor Macchinisti
Messaggi: 11945
Iscritto il: 25 mar 2002 12:16

Messaggio da SverX »

gli ha risposto con una email.

:wink:
{Francesco}

cariniii

Messaggio da {Francesco} »

ho solo trovato un bug nel sistema di post di zeusnews...

(edit: seeee... non è che hai fatto casino con i tasti di copia e incolla? ;-))

la mail era questa:

ammesso pure che quelli di ZOPA siano assolutamente onesti ed in buona fede, ciò non cambia il fatto che:
1) i prestatori si assumono, ancorchè frazionato, il rischio di insolvenza, e pertanto l'eventuale tasso iniziale di maggior rendimento del prestito viene poi decurtato dalle perdite a consuntivo
2) i percettori pagano comunque tassi sostenuti, salvo subire guai maggiori in caso di insolvenza (vedi punto 16 riferito alle penali, oltre ad entrare in contatto con "società di recupero crediti" particolarmente "persuasive").
3) i "percettori" che possono godere di rating elevato non pagano comunque un tasso inferiore a quello che gli farebbe pagare la propria banca. Quelli invece che hanno un rating basso iniziano a ricevere soldi da queste società, e poi passano agli strozzini
4) come "prestatore" io non affiderei in gestione i miei risparmi a queste "società finanziarie" che non soggiaciono ad alcun organismo di controllo (anche se dichiarassero di avere i bilanci certificati)
Avatar utente
Zeus
Amministratore
Amministratore
Messaggi: 13305
Iscritto il: 21 ott 2000 02:01

Messaggio da Zeus »

Partiamo dal fondo...

Sul punto 4 ognuno è libero di fare le scelte che crede.

In merito al punto 3, non credo che sia come dici tu, ne' per quanto riguarda i percettori con rating elevato, ne' per quelli con rating piu' basso. L'offerta di Zopa sembra conveniente piu' conveniente per entrambe le tipologie di "percettore".

Quindi analogamente non posso concordare con te sul punto 2.

Sul punto 1, invece, sono d'accordo con te. Se il "tasso medio di insolvenza" è dello 0,2%, ognuna delle 50 frazioni ha lo 0,2% di probabilita' di non tornare al prestatore. Ma come valutare questo rischio?
Avatar utente
chemicalbit
Dio maturo
Dio maturo
Messaggi: 18597
Iscritto il: 01 apr 2005 18:59

Messaggio da chemicalbit »

Ah ho capito,

quindi a differenza delle banche ,
è chi dà i soldi a prestarli direttamente.

ZOPA fa solo "conoscere" chi cerca i soldi in prestito e chi vuole prestarli.

Giusto?
Avatar utente
Zeus
Amministratore
Amministratore
Messaggi: 13305
Iscritto il: 21 ott 2000 02:01

Messaggio da Zeus »

Di sicuro Zopa mette in contatto e comunque funge da intermediario.
anyfile
Semidio
Semidio
Messaggi: 463
Iscritto il: 27 ago 2005 17:20

Re: cariniii

Messaggio da anyfile »

{Francesco} ha scritto:1) i prestatori si assumono, ancorchè frazionato, il rischio di insolvenza, e pertanto l'eventuale tasso iniziale di maggior rendimento del prestito viene poi decurtato dalle perdite a consuntivo
Ma che interesse ricevono i "prestatori"?

Visto che si accollano in pieno i rischi, sarebbe logico che abbiano appieno i guadagni .... ma la logica non piace tanto a chi vuole guadagnare ... pertanto presumo che anche questa pseudo-banca (o forse meglio ancora questa simil-banca) trattenga per se' parte del guadagno (altrimenti lavorebbe gratis). Finisce pertanto che i "prestatori" si accollano il rischio per intero, ma non hanno il guadagno per intero.
{utente anonimo}

Messaggio da {utente anonimo} »

Nell'articolo è spiegato... prova a rileggerlo ;-)
anyfile
Semidio
Semidio
Messaggi: 463
Iscritto il: 27 ago 2005 17:20

Messaggio da anyfile »

{utente anonimo} ha scritto:Nell'articolo è spiegato... prova a rileggerlo ;-)
Riletto e non trovato.

Ho anche letto, il poco che sono difficilmente riuscito a trovare sul sito, ma permangono molti dubbi e perplessita'.

Poi non si capisce se ti dia un tasso di remunerazione sui soldi a loro forniti ma non ancora imprestati. Visto che non e' garnatito l'accoppiamento, potrebbe capitare che uno versi i soldi sul loro conto, ma questi soldi non vengano immediatamente imprestati.

E soprattutto non e' si puo' sapere a chi verranno imprestati i soldi. Le banche di solito valutano le informazioni per stabilire il rischio e determinare quindi l'interesse da applicare e decidere se correre o meno il rischio di fare il prestito. Ed anche qui mi pare di capire che chi chiede il prestito deve fornire informazioni. Ma queste informazioni sono passate ai potenziali prestatori? Ne dubito (altrimenti bisognerebbe comunicare ai prestatori dei dati personali sensibili). Ne segue che il prestatore non dispone di questi dati, ne' sarebbe in ogni caso in grado di decidere a chi e se concedere il prestito (anche ammesso che si possa scelgiere la "classe di rischio", cosa che non ho capito se sia possibile o meno, non si saprebbero gli altri dettagli).

E visto che questi dettagli le banche (e anche questo servizio) li chiedono .. vuol dire che sarebbe utile saperli.
Avatar utente
ili07
Dio maturo
Dio maturo
Messaggi: 3913
Iscritto il: 29 mag 2007 23:58

Re: cariniii

Messaggio da ili07 »

{Francesco} ha scritto: ammesso pure che quelli di ZOPA siano assolutamente onesti ed in buona fede, ciò non cambia il fatto che:

2) i percettori pagano comunque tassi sostenuti, salvo subire guai maggiori in caso di insolvenza (vedi punto 16 riferito alle penali, oltre ad entrare in contatto con "società di recupero crediti" particolarmente "persuasive").
sicuramente non persuasive come le società di recupero crediti di cui si ausilia qualsiasi banca....
{Francesco} ha scritto: 4) come "prestatore" io non affiderei in gestione i miei risparmi a queste "società finanziarie" che non soggiaciono ad alcun organismo di controllo (anche se dichiarassero di avere i bilanci certificati)
quindi allo stesso modo dei nostri circuiti finanziari sui quali dovrebbero vigilare Banch'italia e la Consob per quel che riguarda il mercato e la borsa, e invece non lo fanno...

altrimenti non si capirebbe come mai ci siamo ritrovati a lottare contro l'anatocismo ilegittimo e contro le spese di tenuta conto corrente gonfiate...
evito di addentrarmi invece sui mancati controlli delle movimentazioni azionistiche perchè non ne usciamo più....
{utente anonimo}

Questi non durano...

Messaggio da {utente anonimo} »

"L'obbiettivo di Zopa è di arrivare a 300.000 iscritti nel 2010, sulla scorta dell'esperienza inglese che ha visto solo un 0,2% di iscritti non restituire i soldi."

Brutta cosa fare i conti credendo che qua si ragiona come là per un semplice motivo: qui che si rubi, truffi, ammazzi la si fa sempre franca. Forse in Inghilterra le leggi vengono applicate un po' più seriamente e non solo a difesa del potente di turno ecco perchè la percentuale dei furbi è stata molto bassa.
Avatar utente
al_pacino
Dio maturo
Dio maturo
Messaggi: 1331
Iscritto il: 13 apr 2005 15:16

Messaggio da al_pacino »

se ci fosse un buon margine, nn sarebbe male fare "i prestatori" ... ma a quanto ho capito il rischio di insolvenza seppur minimo c'è.. e i guadagni vanno dichiarati nei redditi.

sarebbe molto piu interessante che si basasse tutto su paypal (senza necessariamente avere un c/c ) avendo comunque garanzia di recupero del credito in caso di insolvenza.
avrebbe un impennata di utenza questo servizio non indifferente, dato che basterebbe una postepay per iniziare l'attività, chiunque volesse far fruttare i suoi risparmi in un modo piu profico di un libretto di deposito (dove ti danno un tasso da miseria) sarebbe accontentato, e anche un modo carino per guadagnare qualcosa per arrotondare lo stipendio.. 8)

ma forse sto ragionando troppo speculativamente..
Avatar utente
ioSOLOio
Amministratore
Amministratore
Messaggi: 16342
Iscritto il: 12 set 2003 19:01

Messaggio da ioSOLOio »

al_pacino ha scritto:.. ma a quanto ho capito il rischio di insolvenza seppur minimo c'è.. e i guadagni vanno dichiarati nei redditi.

sarebbe molto piu interessante che si basasse tutto su paypal (senza necessariamente avere un c/c ) avendo comunque garanzia di recupero del credito in caso di insolvenza.

[...] ma forse sto ragionando troppo speculativamente..
più che altro vuoi troppo :wink:
perchè chiedi una buona remunerazione, su canali completamente gratuiti con il rischio zero.
Quindi qualcuno dovrebbe accollarsi il rischio dell'insolvenza, garantire te mantenendo alti i tuoi guadagni.

Eccessivo direi.


al_pacino ha scritto: e anche un modo carino per guadagnare qualcosa per arrotondare lo stipendio..
beh, ci sono già dei discreti metodi..
ad esempio molte banche stanno offrendo da diversi mesi dei PCT (ovvero Pronti Contro Termine) per la liquidità presente sul conto corrente...c'è il vantaggio della tassazione conveniente al 12.5% contro il 27% di quella del c.c., sono solitamente con scadenze da 1 a 6 mesi, eventualmente rinnovabili sia in automatico che a seconda delle esigenze di ciascuno e offrono delle remunerazioni valide che vanno da 3.2% al 3.6% netto
In più, almeno per alcune banche, in caso si debba disinvestire prima per qualche emergenza, non si pagano penali e non si perde nulla del capitale investito, semplicemente si rinuncia agli interessi
I tagli sono da 1000 euro in su e lo strumento è sicuro, soprattutto se si scelgono quelle banche che come PCT offrono i classici Btp
Avatar utente
al_pacino
Dio maturo
Dio maturo
Messaggi: 1331
Iscritto il: 13 apr 2005 15:16

Messaggio da al_pacino »

complimenti, ti vedo bene informato sull argomento...!
io conoscevo solo il libretto a portatore, che attualmente mi da un tasso dell 1% annuo.. :shock: e anche chiedendo ad amici nn ho avuto grandi suggerimenti!
Avatar utente
ioSOLOio
Amministratore
Amministratore
Messaggi: 16342
Iscritto il: 12 set 2003 19:01

Messaggio da ioSOLOio »

al_pacino ha scritto:complimenti, ti vedo bene informato sull argomento...!
io conoscevo solo il libretto a portatore, che attualmente mi da un tasso dell 1% annuo.. :shock: e anche chiedendo ad amici nn ho avuto grandi suggerimenti!
passione della finanza e degli investimenti... :wink:
Rispondi

Torna a “Sopravvivere alla new economy”